بعد ثمانية أشهر من حرب إيران، تبدو سوق النفط أمام مفارقة لم تكن متوقعة في بدايتها: الناقلات ما زالت تتعرض للهجمات، لكن الإمدادات أصبحت أكثر وفرة من حاجة المستهلكين.
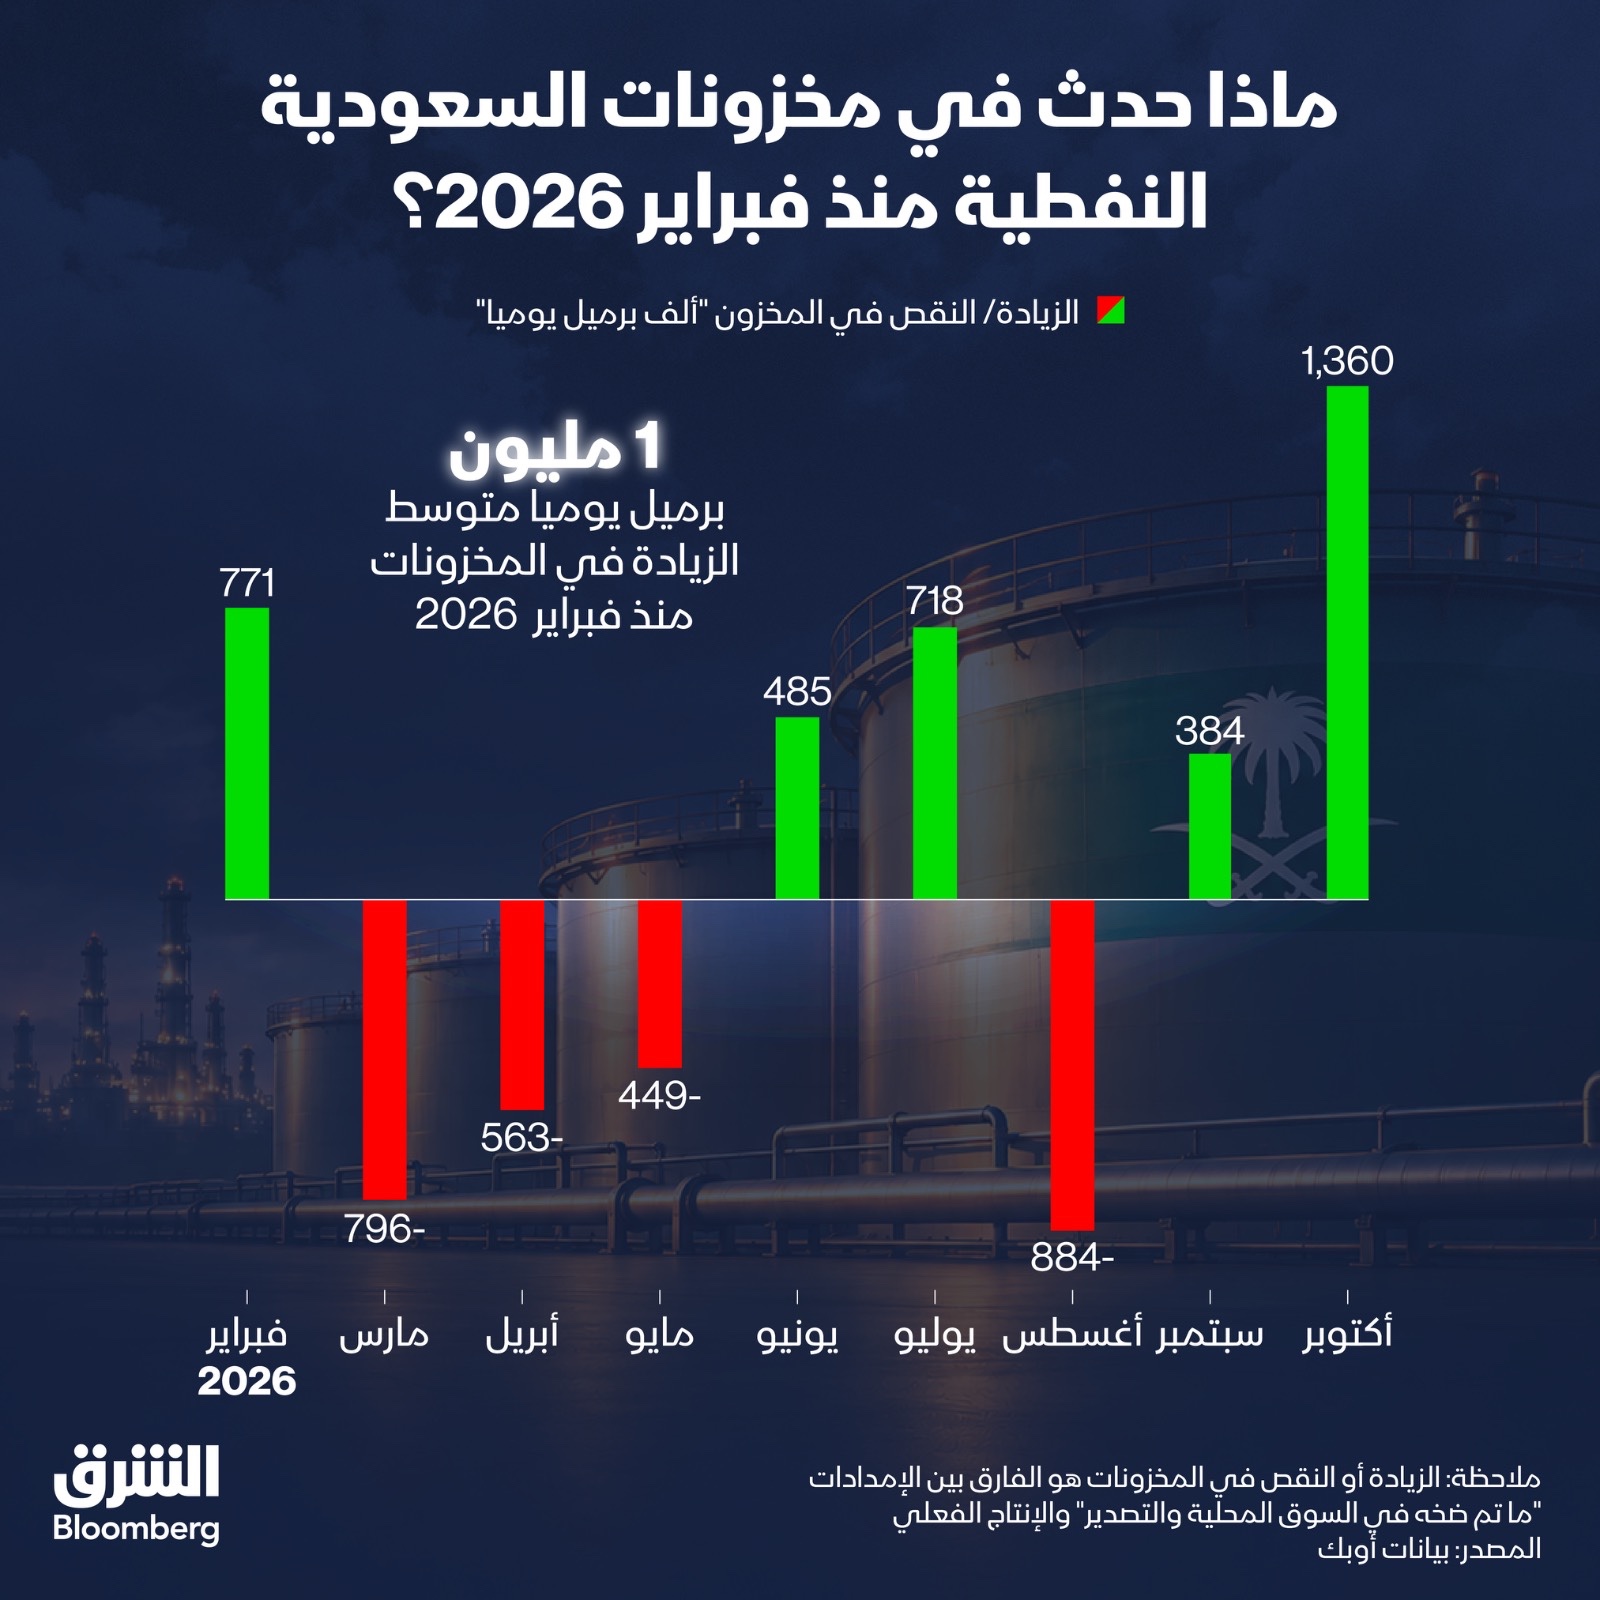
رفعت السعودية إنتاجها في أكتوبر إلى 10.5 مليون برميل يومياً، وهو من أعلى مستوياتها منذ سنوات، بالتزامن مع زيادات في العراق والكويت ومرونة أكبر أمام الإمارات لرفع الضخ. كما تجاوز الإنتاج الأميركي 14 مليون برميل يومياً للمرة الأولى، بينما سجلت البرازيل وغيانا مستويات قياسية.
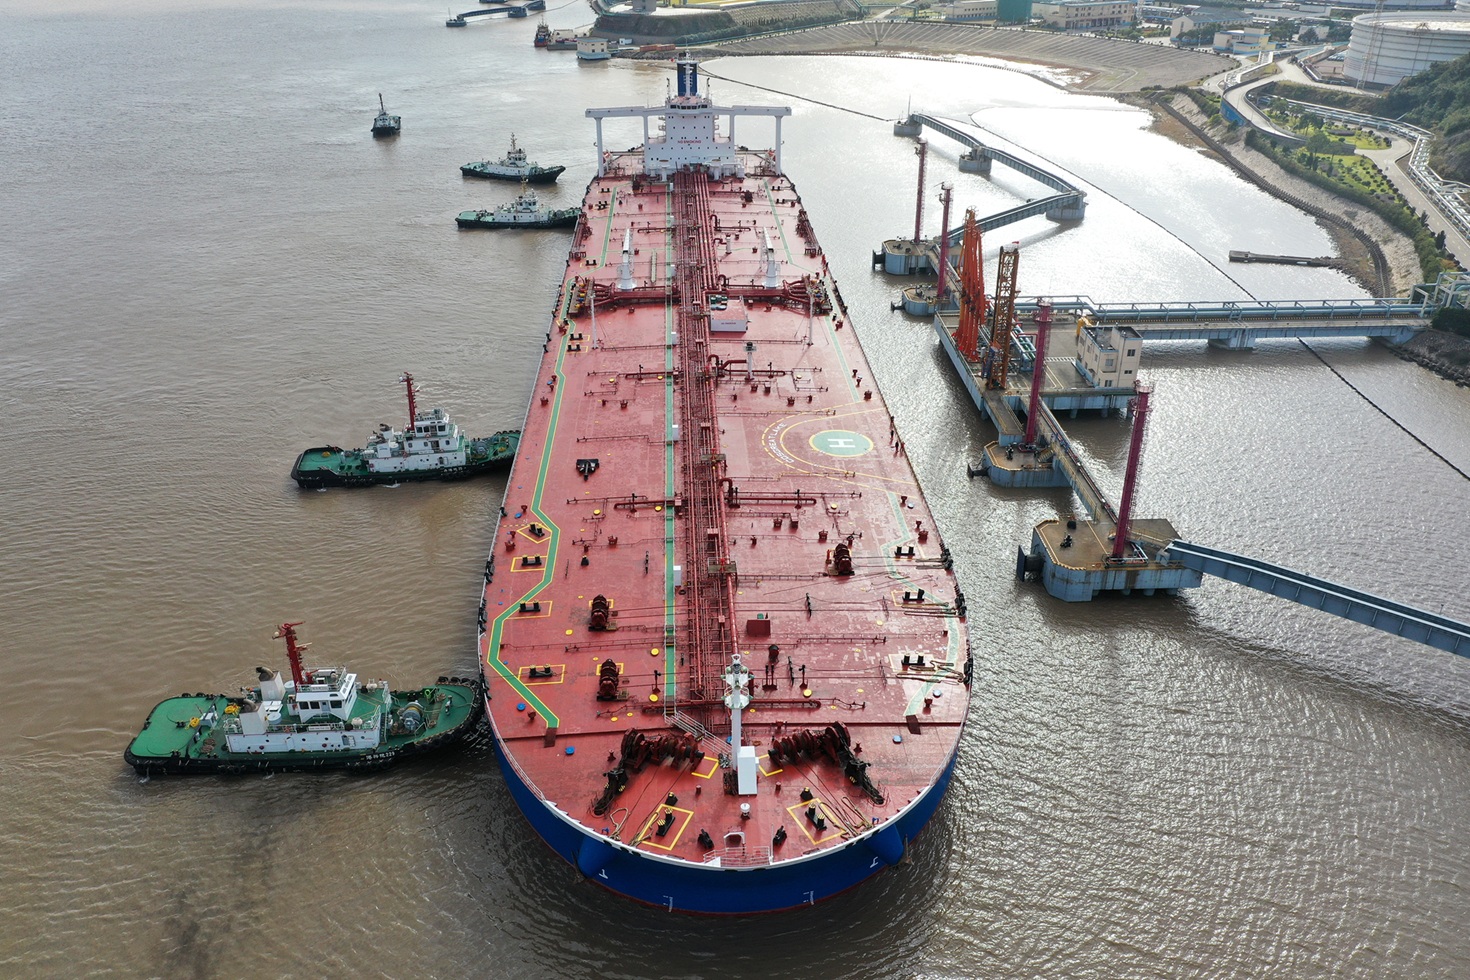
هذه البراميل وجدت طريقها إلى المشترين بفضل خط "شرق-غرب" السعودي وعمليات النقل بين السفن في خليج عُمان واستمرار العبور عبر هرمز رغم المخاطر. والنتيجة أن إمدادات النفط تجاوزت الطلب للمرة الأولى منذ اندلاع الحرب، بحسب وكالة الطاقة الدولية، فيما خسرت العقود الآجلة ما يصل إلى ربع قيمتها منذ بداية نوفمبر.
لم يعد المنتجون يتنافسون فقط على إبقاء النفط متدفقاً، بل على إيجاد مشترين له. خفضت "أدنوك" والسعودية أسعار بعض الخامات، وتراجعت أسعار الشحنات الفعلية، فيما بدأت فقاعة تكاليف النقل البحري في الانحسار.
لكن هذا التوازن لم يتحقق من جانب العرض وحده. فقد خفضت الحرب استهلاك النفط العالمي بنحو ثلاثة ملايين برميل يومياً، وفق تقديرات "فيتول"، مع تراجع الطلب من الصين وأوروبا والولايات المتحدة. لذلك تستعيد السوق استقرارها جزئياً لأن الاقتصاد العالمي يستهلك وقوداً أقل.
ولا تزال أسعار الديزل وتكاليف الشحن أعلى كثيراً من مستويات ما قبل الحرب، بينما سجل أكتوبر أكبر عدد من الهجمات على السفن قرب هرمز منذ اندلاع الصراع. أي أن السوق انتقلت من الخوف من نفاد النفط إلى اختبار مدى استدامة الحلول التي أبقته متدفقاً.
قد يحصل هذا الاختبار على مسار سياسي جديد في 19 نوفمبر، عندما يجتمع دونالد ترمب وشي جين بينغ وفلاديمير بوتين في الصين. ستكون حرب إيران على الطاولة إلى جانب السلاح النووي، فيما تملك بكين مصلحة مباشرة في استعادة تدفقات الخام الإيراني، وتبحث واشنطن عن مخرج من حرب أصبحت عبئاً سياسياً واقتصادياً.
حتى ذلك الحين، سيظل النفط عالقاً بين وفرة حقيقية في الإمدادات وغياب سلام يضمن استمرارها. فالبراميل عادت، لكن الطريق الذي تسلكه إلى السوق لم يصبح آمناً بعد.

 +0.19%

 -1.23%