النفط هو أوضح مكان تظهر فيه المعادلة. "برنت" قرب 92 دولاراً بعد خمسة أيام من المكاسب، إذ تخشى السوق أن تتحول الحرب الاقتصادية إلى مزيد من القيود على النفط الإيراني أو احتكاك مع مشتريه، وفي مقدمتهم الصين. والأهم من الرقم، أن استمرار الخام عند هذه المستويات يعيد ضغوط الطاقة إلى معادلة التضخم والفائدة.
لكن الإمدادات لا تتحرك في اتجاه واحد. المصافي الأميركية رفعت تشغيلها إلى 17.4 مليون برميل يومياً، أعلى مستوى منذ 2019، فيما تواصل شركات الخليج البحث عن طرق للحفاظ على التدفقات رغم اضطراب الممرات.
الذهب التقط الرسالة الأخرى، فبقي قرب 4500 دولار للأونصة بعد قفزة تجاوزت 4%، مستفيداً من تراجع العوائد والدولار عقب تدخل وزارة الخزانة. لكن محضر الفيدرالي يضع سقفاً لهذا التفاؤل: خفض العوائد عبر إعادة الشراء شيء، وإقناع البنك المركزي بأن التضخم انتهى شيء آخر.
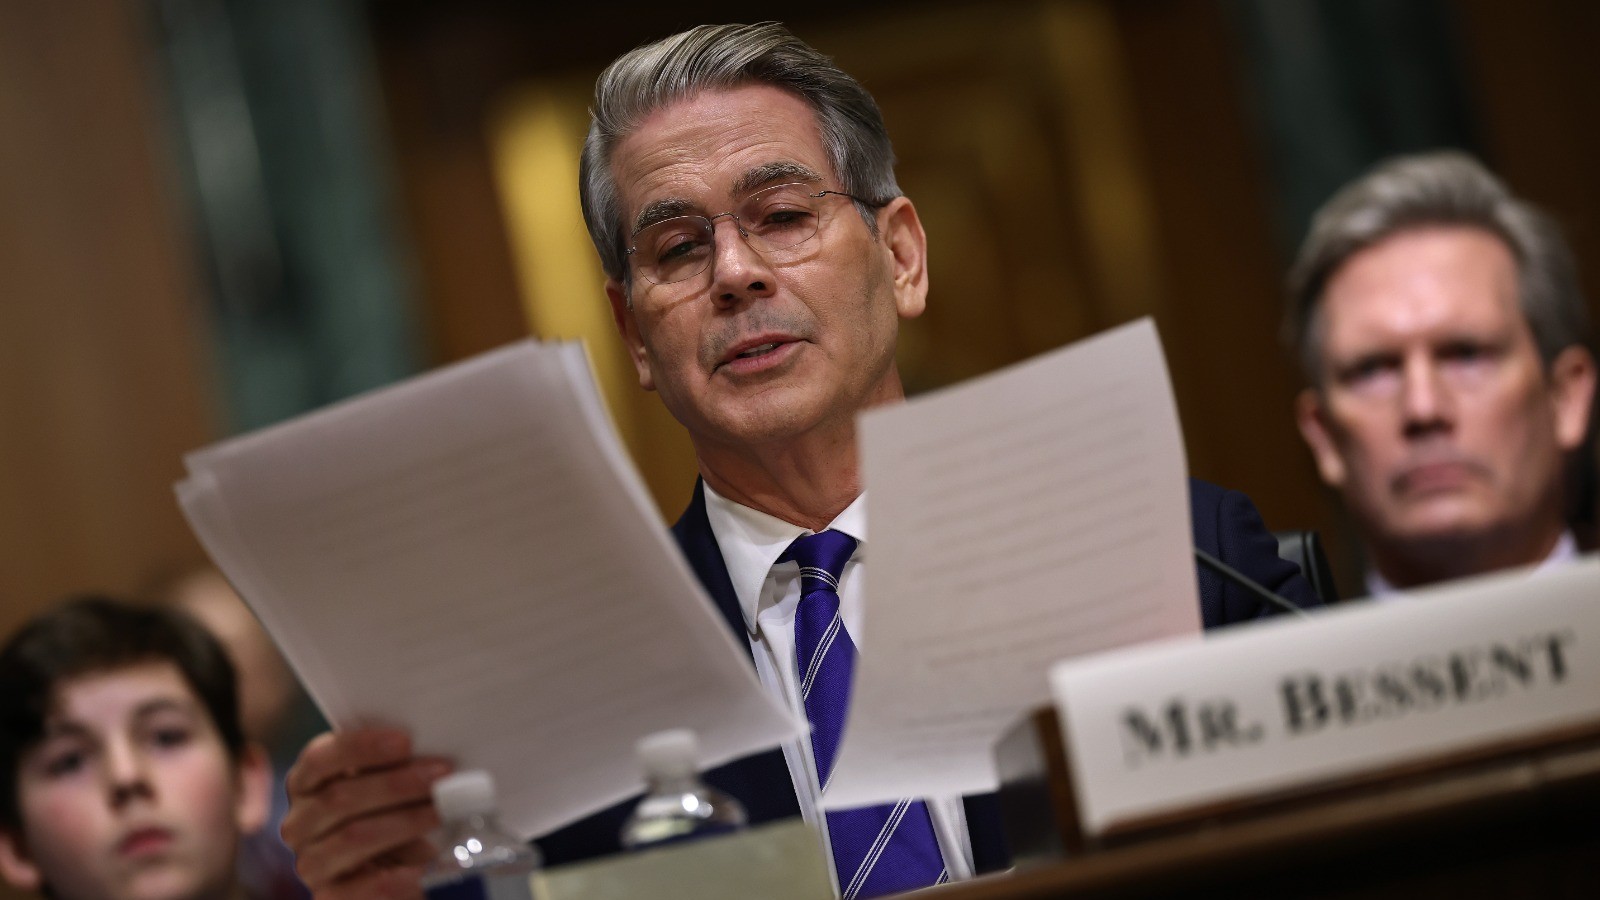
ولهذا تبدو خطوة الخزانة، التي وُصفت بأنها نسخة صغيرة من "عملية تويست"، أهم من مجرد خلفية. قد تهدئ الطرف الطويل من منحنى العائد، لكنها لا تعالج ما دفعه إلى الصعود، من الدين والتضخم إلى الحرب.
والأثر يصل لمنطقتنا عبر السندات. محي الدين قرنفل من "فرانكلين تمبلتون" يرى ضغط السندات الخليجية مستورداً أساساً من ارتفاع العوائد الأميركية، لا من إعادة تسعير ائتماني بسبب الحرب، ففروق المخاطر بقيت ضمن نطاقاتها المعتادة، والإصدارات الجديدة زادت نحو 10%.
هذا يهم الدول التي تسعى للاقتراض من الأسواق، فارتفاع عائد الخزانة يرفع كلفة التمويل حتى دون تغيّر نظرة المستثمر إلى الجدارة الائتمانية.